Domain rohstofftechnologie.de kaufen?
Wir ziehen mit dem Projekt
rohstofftechnologie.de um.
Sind Sie am Kauf der Domain
rohstofftechnologie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohstofftechnologie.de kaufen?
Ist Erz ein Metall?
Erz ist kein Metall, sondern ein natürlich vorkommendes Mineral, das verschiedene Metalle wie Eisen, Kupfer, Blei, Zink und andere enthalten kann. Es handelt sich um eine mineralische Lagerstätte, die abgebaut und weiterverarbeitet werden kann, um die enthaltenen Metalle zu gewinnen. Erz wird oft in Bergwerken abgebaut und kann in verschiedenen Formen und Farben vorkommen, je nach den enthaltenen Metallen. Die Extraktion und Verarbeitung von Erz ist ein wichtiger Schritt in der Metallgewinnung und spielt eine entscheidende Rolle in der Industrie. **
Wie wird aus Erz Metall?
Wie wird aus Erz Metall? Erz wird zunächst abgebaut und dann zerkleinert, um das enthaltene Metall freizulegen. Anschließend wird das Erz in einem Schmelzofen erhitzt, um das Metall zu extrahieren. Durch verschiedene Verfahren wie Raffination und Elektrolyse wird das Metall dann weiter gereinigt und in die gewünschte Form gebracht. Letztendlich entsteht so aus Erz das fertige Metallprodukt. **

Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht in Fällen, Fachbücher von Jens E. Harms, Franz Jürgen MarxSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
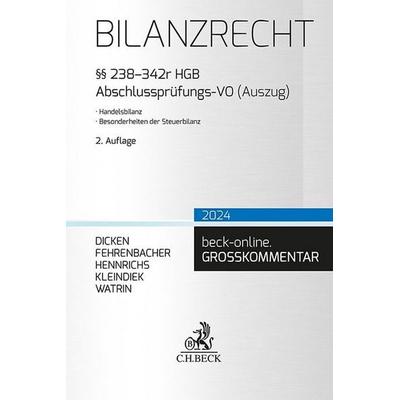
BilanzrechtBilanzrecht , §§ 238-342r HGB, Abschlussprüfungs-VO (Auszug). Handelsbilanz, Besonderheiten der Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240521, Produktform: Leinen, Redaktion: Dicken, André~Fehrenbacher, Oliver~Hennrichs, Joachim~Kleindiek, Detlef~Watrin, Christoph~Henssler, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3558, Keyword: BECKOGK; Bilanzrecht; Buchführung; Handelsbilanz; Jahresabschluss; Wirtschaftswissenschaftler, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3558 Blätter, Länge: 247, Breite: 172, Höhe: 81, Gewicht: 2608, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie gewinnt man aus Erz Metall?
Um aus Erz Metall zu gewinnen, muss das Erz zunächst abgebaut werden. Anschließend wird das Erz zerkleinert und aufbereitet, um die Metalle von anderen Bestandteilen zu trennen. Dies geschieht oft durch chemische oder physikalische Verfahren wie Schmelzen oder Elektrolyse. Durch diese Prozesse können die Metalle aus dem Erz extrahiert und gereinigt werden, um reines Metall zu gewinnen. Dieses Metall kann dann weiterverarbeitet und für verschiedene Zwecke genutzt werden. **
-
Wie geht man vom Erz zum Metall?
Um vom Erz zum Metall zu gelangen, muss das Erz zunächst abgebaut und dann aufbereitet werden, um die gewünschten Metalle zu extrahieren. Dies kann durch verschiedene Verfahren wie Schmelzen, Rösten oder chemische Prozesse geschehen. Anschließend wird das extrahierte Metall weiterverarbeitet, um es in die gewünschte Form zu bringen und es für verschiedene Anwendungen nutzbar zu machen. **
-
Was sind die gängigsten Methoden zur Verarbeitung von Erz?
Die gängigsten Methoden zur Verarbeitung von Erz sind das Zerkleinern des Erzes, um die Größe zu reduzieren, das Aufschließen des Erzes durch chemische oder physikalische Prozesse, um die wertvollen Mineralien freizusetzen, und schließlich die Trennung der Mineralien durch Flotation, Schwerkrafttrennung oder elektromagnetische Trennung. **
-
Wie wird Erz in der Erzverarbeitung zu nutzbaren Materialien umgewandelt? Was sind die gängigsten Methoden zur Verarbeitung von Erz?
Erz wird durch Zerkleinerung und Aufbereitung zu nutzbaren Materialien wie Metallen oder Mineralien umgewandelt. Die gängigsten Methoden zur Verarbeitung von Erz sind das Schmelzen, Rösten und Laugung. Diese Prozesse dienen dazu, die gewünschten Metalle oder Mineralien aus dem Erz zu extrahieren und sie für die weitere Verarbeitung vorzubereiten. **


Wie wird Metall aus Erzen gewonnen? Welche verschiedenen Methoden gibt es, um Metall aus dem Erz zu extrahieren?
Metall wird aus Erzen durch Bergbau gewonnen, bei dem das Erz abgebaut und zerkleinert wird. Anschließend wird das Erz durch physikalische oder chemische Verfahren wie Schmelzen oder Elektrolyse extrahiert, um das Metall zu gewinnen. Es gibt verschiedene Methoden wie Pyrometallurgie, Hydrometallurgie und Elektrometallurgie, um Metall aus Erzen zu extrahieren. **
Was sind die historischen und kulturellen Bedeutungen von "Erz" in Bezug auf Bergbau, Metallurgie und Mythologie?
Erz hat eine lange Geschichte in Bezug auf Bergbau und Metallurgie, da es das natürliche Material ist, aus dem Metalle wie Eisen und Kupfer gewonnen werden. Es war ein entscheidender Bestandteil der industriellen Revolution und hat die Entwicklung von Technologien und Infrastrukturen vorangetrieben. Darüber hinaus hat Erz in vielen Kulturen eine mythologische Bedeutung, da es oft mit göttlichen oder spirituellen Kräften in Verbindung gebracht wird und in Legenden und Überlieferungen eine Rolle spielt. In einigen Kulturen wird Erz als Symbol für Stärke, Macht und Reichtum betrachtet und hat daher eine tiefe kulturelle Bedeutung. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Verlustausgleichsverpflichtungen im Gesellschafts- und Bilanzrecht, Fachbücher von Stefan KustererDas Fachbuch "Verlustausgleichsverpflichtungen im Gesellschafts- und Bilanzrecht" von Stefan Kusterer bietet eine umfassende Analyse der Verlustausgleichsverpflichtungen, die im Aktienrecht verankert sind. Es wird untersucht, welche rechtlichen Konsequenzen sich aus verschiedenen Verträgen wie Beherrschungs-, Gewinnabführungs-, Betriebspacht- und Betriebsüberlassungsverträgen ergeben. Ein zentrales Anliegen der Arbeit ist die Erörterung der Relevanz von Verlustausgleichsverpflichtungen über das Aktienrecht hinaus, um deren Bedeutung in unterschiedlichen Rechtsformen zu beleuchten. Darüber hinaus wird eine methodische Herangehensweise zur Darstellung dieser Verpflichtungen im Jahresabschluss des betroffenen Unternehmens entwickelt. Das Buch richtet sich an Fachleute im Bereich Wirtschaft und Recht, die ein vertieftes Verständnis für die komplexen Zusammenhänge und rechtlichen Rahmenbedingungen im Zusammenhang mit Verlustausgleichsverpflichtungen suchen.65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht in Fällen, Fachbücher von Jens E. Harms, Franz Jürgen MarxSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BilanzrechtBilanzrecht , §§ 238-342r HGB, Abschlussprüfungs-VO (Auszug). Handelsbilanz, Besonderheiten der Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240521, Produktform: Leinen, Redaktion: Dicken, André~Fehrenbacher, Oliver~Hennrichs, Joachim~Kleindiek, Detlef~Watrin, Christoph~Henssler, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3558, Keyword: BECKOGK; Bilanzrecht; Buchführung; Handelsbilanz; Jahresabschluss; Wirtschaftswissenschaftler, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3558 Blätter, Länge: 247, Breite: 172, Höhe: 81, Gewicht: 2608, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Erz ein Metall?
Erz ist kein Metall, sondern ein natürlich vorkommendes Mineral, das verschiedene Metalle wie Eisen, Kupfer, Blei, Zink und andere enthalten kann. Es handelt sich um eine mineralische Lagerstätte, die abgebaut und weiterverarbeitet werden kann, um die enthaltenen Metalle zu gewinnen. Erz wird oft in Bergwerken abgebaut und kann in verschiedenen Formen und Farben vorkommen, je nach den enthaltenen Metallen. Die Extraktion und Verarbeitung von Erz ist ein wichtiger Schritt in der Metallgewinnung und spielt eine entscheidende Rolle in der Industrie. **
-
Wie wird aus Erz Metall?
Wie wird aus Erz Metall? Erz wird zunächst abgebaut und dann zerkleinert, um das enthaltene Metall freizulegen. Anschließend wird das Erz in einem Schmelzofen erhitzt, um das Metall zu extrahieren. Durch verschiedene Verfahren wie Raffination und Elektrolyse wird das Metall dann weiter gereinigt und in die gewünschte Form gebracht. Letztendlich entsteht so aus Erz das fertige Metallprodukt. **
-
Wie gewinnt man aus Erz Metall?
Um aus Erz Metall zu gewinnen, muss das Erz zunächst abgebaut werden. Anschließend wird das Erz zerkleinert und aufbereitet, um die Metalle von anderen Bestandteilen zu trennen. Dies geschieht oft durch chemische oder physikalische Verfahren wie Schmelzen oder Elektrolyse. Durch diese Prozesse können die Metalle aus dem Erz extrahiert und gereinigt werden, um reines Metall zu gewinnen. Dieses Metall kann dann weiterverarbeitet und für verschiedene Zwecke genutzt werden. **
-
Wie geht man vom Erz zum Metall?
Um vom Erz zum Metall zu gelangen, muss das Erz zunächst abgebaut und dann aufbereitet werden, um die gewünschten Metalle zu extrahieren. Dies kann durch verschiedene Verfahren wie Schmelzen, Rösten oder chemische Prozesse geschehen. Anschließend wird das extrahierte Metall weiterverarbeitet, um es in die gewünschte Form zu bringen und es für verschiedene Anwendungen nutzbar zu machen. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Vorsichts- und Objektivierungsprinzip im deutschen Bilanzrecht, Taschenbuch von Hans-Dieter Fladung, Deutscher Universitätsverlag,Das Vorsichts- Und Objektivierungsprinzip Im Deutschen Bilanzrecht, Taschenbuch Von Hans-dieter Fladung, Deutscher Universitätsverlag, 978-3-8244-7219-2, Seitenanzahl: 35969,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Methoden zur Verarbeitung von Erz?
Die gängigsten Methoden zur Verarbeitung von Erz sind das Zerkleinern des Erzes, um die Größe zu reduzieren, das Aufschließen des Erzes durch chemische oder physikalische Prozesse, um die wertvollen Mineralien freizusetzen, und schließlich die Trennung der Mineralien durch Flotation, Schwerkrafttrennung oder elektromagnetische Trennung. **
-
Wie wird Erz in der Erzverarbeitung zu nutzbaren Materialien umgewandelt? Was sind die gängigsten Methoden zur Verarbeitung von Erz?
Erz wird durch Zerkleinerung und Aufbereitung zu nutzbaren Materialien wie Metallen oder Mineralien umgewandelt. Die gängigsten Methoden zur Verarbeitung von Erz sind das Schmelzen, Rösten und Laugung. Diese Prozesse dienen dazu, die gewünschten Metalle oder Mineralien aus dem Erz zu extrahieren und sie für die weitere Verarbeitung vorzubereiten. **
-
Wie wird Metall aus Erzen gewonnen? Welche verschiedenen Methoden gibt es, um Metall aus dem Erz zu extrahieren?
Metall wird aus Erzen durch Bergbau gewonnen, bei dem das Erz abgebaut und zerkleinert wird. Anschließend wird das Erz durch physikalische oder chemische Verfahren wie Schmelzen oder Elektrolyse extrahiert, um das Metall zu gewinnen. Es gibt verschiedene Methoden wie Pyrometallurgie, Hydrometallurgie und Elektrometallurgie, um Metall aus Erzen zu extrahieren. **
-
Was sind die historischen und kulturellen Bedeutungen von "Erz" in Bezug auf Bergbau, Metallurgie und Mythologie?
Erz hat eine lange Geschichte in Bezug auf Bergbau und Metallurgie, da es das natürliche Material ist, aus dem Metalle wie Eisen und Kupfer gewonnen werden. Es war ein entscheidender Bestandteil der industriellen Revolution und hat die Entwicklung von Technologien und Infrastrukturen vorangetrieben. Darüber hinaus hat Erz in vielen Kulturen eine mythologische Bedeutung, da es oft mit göttlichen oder spirituellen Kräften in Verbindung gebracht wird und in Legenden und Überlieferungen eine Rolle spielt. In einigen Kulturen wird Erz als Symbol für Stärke, Macht und Reichtum betrachtet und hat daher eine tiefe kulturelle Bedeutung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.